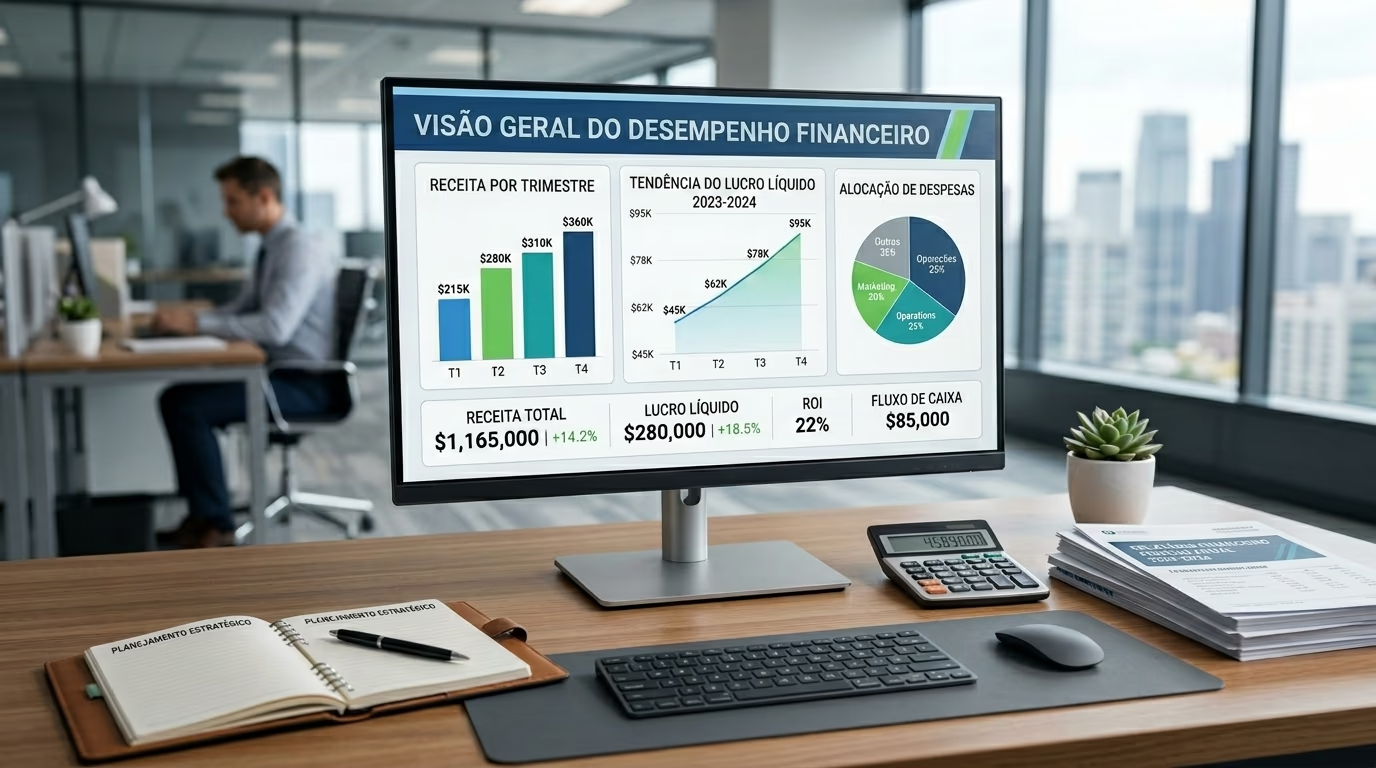
Entender como funciona o Simples Nacional é uma das principais dúvidas de quem está abrindo uma empresa ou deseja organizar melhor o pagamento de impostos. Embora o nome transmita simplicidade, escolher esse regime sem analisar atividade, faturamento e custos pode fazer a empresa pagar mais tributos do que o necessário.
O Simples Nacional foi criado especialmente para microempresas e empresas de pequeno porte e permite reunir diversos tributos em uma única sistemática de arrecadação. Isso não significa, porém, que todas as empresas paguem a mesma alíquota ou que esse seja sempre o regime mais econômico.
O valor depende de fatores como faturamento acumulado, atividade exercida, anexo tributário e, em determinadas atividades de serviços, folha de pagamento. Por isso, antes da opção, é importante compreender as regras e comparar cenários. Quem precisa avaliar o próprio caso pode conhecer o atendimento de contabilidade no Rio de Janeiro.
O que é o Simples Nacional e como funciona?
O Simples Nacional é um regime tributário destinado principalmente às microempresas (ME) e empresas de pequeno porte (EPP). Instituído pela Lei Complementar nº 123/2006, ele oferece tratamento diferenciado para negócios de menor porte.
Uma de suas principais características é o recolhimento de vários tributos pelo Documento de Arrecadação do Simples Nacional (DAS). Na prática, a empresa informa mensalmente seu faturamento no sistema de apuração e, com esses dados, calcula o imposto devido.
O termo “Simples” não representa uma porcentagem única. As alíquotas variam conforme a atividade e a receita bruta acumulada nos últimos 12 meses. Uma mesma empresa também pode ter receitas tributadas por anexos distintos quando exerce atividades diferentes.
A microempresa pode ter receita bruta anual de até R$ 360 mil. A empresa de pequeno porte pode ter receita superior a R$ 360 mil e de até R$ 4,8 milhões. Em início de atividade, os limites são proporcionais aos meses de funcionamento.
Estar abaixo do limite não garante a adesão. Atividade, natureza jurídica, composição societária e outras condições legais também precisam ser verificadas.
Quem pode optar pelo Simples Nacional?
Em geral, podem solicitar a opção as microempresas e empresas de pequeno porte que respeitem os limites de receita e não estejam em alguma situação impeditiva prevista na legislação.
Além do faturamento, devem ser avaliados:
- atividades e CNAEs registrados;
- composição societária;
- participação dos sócios em outras empresas;
- débitos ou pendências fiscais e cadastrais;
- natureza jurídica;
- regras específicas da atividade exercida.
A análise é individual. Duas empresas com o mesmo faturamento podem ter resultados tributários diferentes por causa da atividade e da estrutura operacional. Uma prestadora de serviços, por exemplo, pode seguir regras distintas das aplicáveis a um comércio com receita semelhante.
Antes de optar, é recomendável fazer um planejamento tributário e não considerar apenas a primeira alíquota das tabelas. Empresas da Tijuca, Méier, Madureira, Ilha do Governador e bairros próximos podem conhecer o atendimento de contabilidade na Zona Norte do Rio de Janeiro.
Como é calculado o Simples Nacional?
O imposto não é necessariamente calculado apenas multiplicando o faturamento do mês pela primeira alíquota do anexo. Para determinar a tributação, considera-se a Receita Bruta Total acumulada nos últimos 12 meses (RBT12), que define a faixa aplicável.
Existem cinco anexos principais. O Anexo I é voltado sobretudo ao comércio; o Anexo II, à indústria; e os Anexos III, IV e V abrangem diferentes prestações de serviços. Cada tabela possui faixas de faturamento, alíquotas nominais e parcelas a deduzir.
A alíquota efetiva considera a RBT12, a alíquota nominal e a parcela a deduzir. Por isso, olhar somente a menor porcentagem da tabela pode produzir uma estimativa equivocada. Conforme o faturamento cresce, a empresa pode avançar para outras faixas.
O que é o Fator R?
Algumas prestadoras de serviços também precisam observar o Fator R, que relaciona os gastos com folha de salários e encargos à receita da empresa no período previsto na legislação. Conforme o resultado e a atividade, a tributação pode ocorrer pelo Anexo III ou pelo Anexo V.
A diferença pode ter impacto importante no imposto final. Decisões sobre pró-labore, folha e contratação, contudo, devem considerar toda a operação e respeitar as regras, não apenas a tentativa de reduzir tributos.
Quais impostos estão incluídos no Simples Nacional?
Dependendo da atividade e do enquadramento, o DAS pode reunir IRPJ, CSLL, PIS/Pasep, Cofins, IPI, contribuição patronal previdenciária, ICMS e ISS. A composição varia conforme o anexo e a operação.
Nem todo tributo ou obrigação da empresa está automaticamente incluído no DAS. Há situações com recolhimento separado e particularidades relacionadas ao tipo de operação.
Para 2026, o sublimite de recolhimento de ICMS e ISS no Simples é de R$ 3,6 milhões em todos os estados e no Distrito Federal. Assim, uma empresa pode permanecer no Simples para tributos federais e, conforme sua receita e as regras aplicáveis, recolher ICMS ou ISS fora do DAS.
Quais são as vantagens do Simples Nacional?
A principal vantagem é a simplificação da arrecadação. Para muitos pequenos negócios, concentrar diferentes tributos em uma sistemática de cálculo e pagamento facilita o controle financeiro e reduz parte da complexidade operacional.
Determinadas atividades também podem encontrar uma carga competitiva quando comparadas ao Lucro Presumido ou ao Lucro Real. Mas isso precisa ser calculado considerando margem, folha, produto ou serviço e faturamento.
Simples Nacional é sempre a opção mais barata?
Não. Esse é um dos equívocos mais comuns. Duas prestadoras de serviços com faturamento semelhante podem ter cargas diferentes se uma possui folha relevante e a outra tem poucos custos com pessoal. O anexo e o Fator R podem alterar bastante o resultado.
Antes de escolher entre Simples Nacional, Lucro Presumido e Lucro Real, vale projetar faturamento, despesas e folha para estimar o custo de cada cenário. Essa comparação deve ser refeita periodicamente, porque o crescimento modifica as faixas e pode mudar a opção mais adequada.
Empresas de Copacabana, Botafogo, Ipanema, Flamengo, Leblon e bairros próximos podem conhecer o atendimento de contabilidade na Zona Sul do Rio de Janeiro.
Como fazer a opção pelo Simples Nacional?
O procedimento depende da situação da empresa e do período. Para empresas já em atividade, é essencial observar o calendário vigente e verificar antecipadamente débitos ou inconsistências perante União, estados e municípios.
Segundo o Comitê Gestor do Simples Nacional, a opção para o ano de 2027 deverá ser feita entre 1º e 30 de setembro de 2026. Quando aceita, produzirá efeitos a partir de 1º de janeiro de 2027. A mudança está relacionada à implementação do IBS e da CBS.
Empresas com inscrição no CNPJ solicitada entre outubro e dezembro de 2026 seguem regras próprias previstas para o início de atividade. Conteúdos antigos que apresentam janeiro como prazo permanente já não refletem integralmente o calendário definido para 2027.
Durante a opção, as administrações tributárias verificam pendências que podem impedir o deferimento. O ideal é revisar a situação da empresa com antecedência, em vez de descobrir irregularidades próximo ao prazo final.
Como saber se o Simples Nacional vale a pena para sua empresa?
Não existe uma resposta única. A análise deve considerar faturamento, atividade, folha, despesas, margem, estrutura societária e perspectivas de crescimento. Também é necessário confirmar se o CNAE representa corretamente a atividade exercida.
Para empresas novas, essa avaliação deve começar durante a abertura do CNPJ. Escolher atividade, natureza jurídica e regime sem planejamento pode criar custos evitáveis. Para empresas em funcionamento, a revisão precisa acompanhar contratações, crescimento e novos serviços.
Entender como funciona o Simples Nacional vai além de emitir o DAS: significa compreender como o regime interfere na formação de preços, no fluxo de caixa e na rentabilidade.
Conclusão
O Simples Nacional pode facilitar a rotina tributária de microempresas e empresas de pequeno porte, mas a escolha deve ser feita com análise. O regime utiliza anexos e faixas diferentes, considera o faturamento acumulado e, em determinadas atividades, envolve fatores adicionais como o Fator R.
Também é necessário respeitar limites, condições de enquadramento e mudanças de calendário. A pergunta correta não é apenas “como funciona o Simples Nacional?”, mas também: “este é realmente o regime mais adequado para minha empresa?”
Uma análise contábil pode comparar cenários, identificar riscos e apoiar uma decisão baseada nos números reais do negócio. Se você pretende abrir um CNPJ ou revisar seu enquadramento, conheça a Contabilidade Rio.
Fontes oficiais consultadas
- Comitê Gestor: prazos de opção para 2027
- Comitê Gestor: sublimite do Simples Nacional para 2026
- Lei Complementar nº 123/2006
Conteúdo informativo. O enquadramento deve ser avaliado conforme os dados e as particularidades de cada empresa.